Egy nap után kirajzolódó kép
A konferencia egyik legerősebb közös állítása az volt, hogy az energia ismét közvetlen versenyképességi tényezővé vált. Európának egyszerre kell kezelnie a magas árakat, az ellátásbiztonságot, a klímacélokat és a hálózatok gyorsuló beruházási igényét. A vállalati oldalon egyre kevésbé elég „jó árat” keresni: saját termelés, tárolás, rugalmasság, fogyasztásoptimalizálás és tudatos beszerzés együtt adhat érdemi költségelőnyt.
Magyarországon ehhez különösen nagy hálózatfejlesztési, mérési és szabályozási feladat társul. A nap végére az is világossá vált, hogy a következő energiastratégia legnehezebb kérdése nem egyetlen technológia kiválasztása lesz, hanem a termelés, a hálózat, a fogyasztás és a finanszírozás összehangolása.
1. Európa energiahátránya már gazdasági súlyvesztésként is látszik
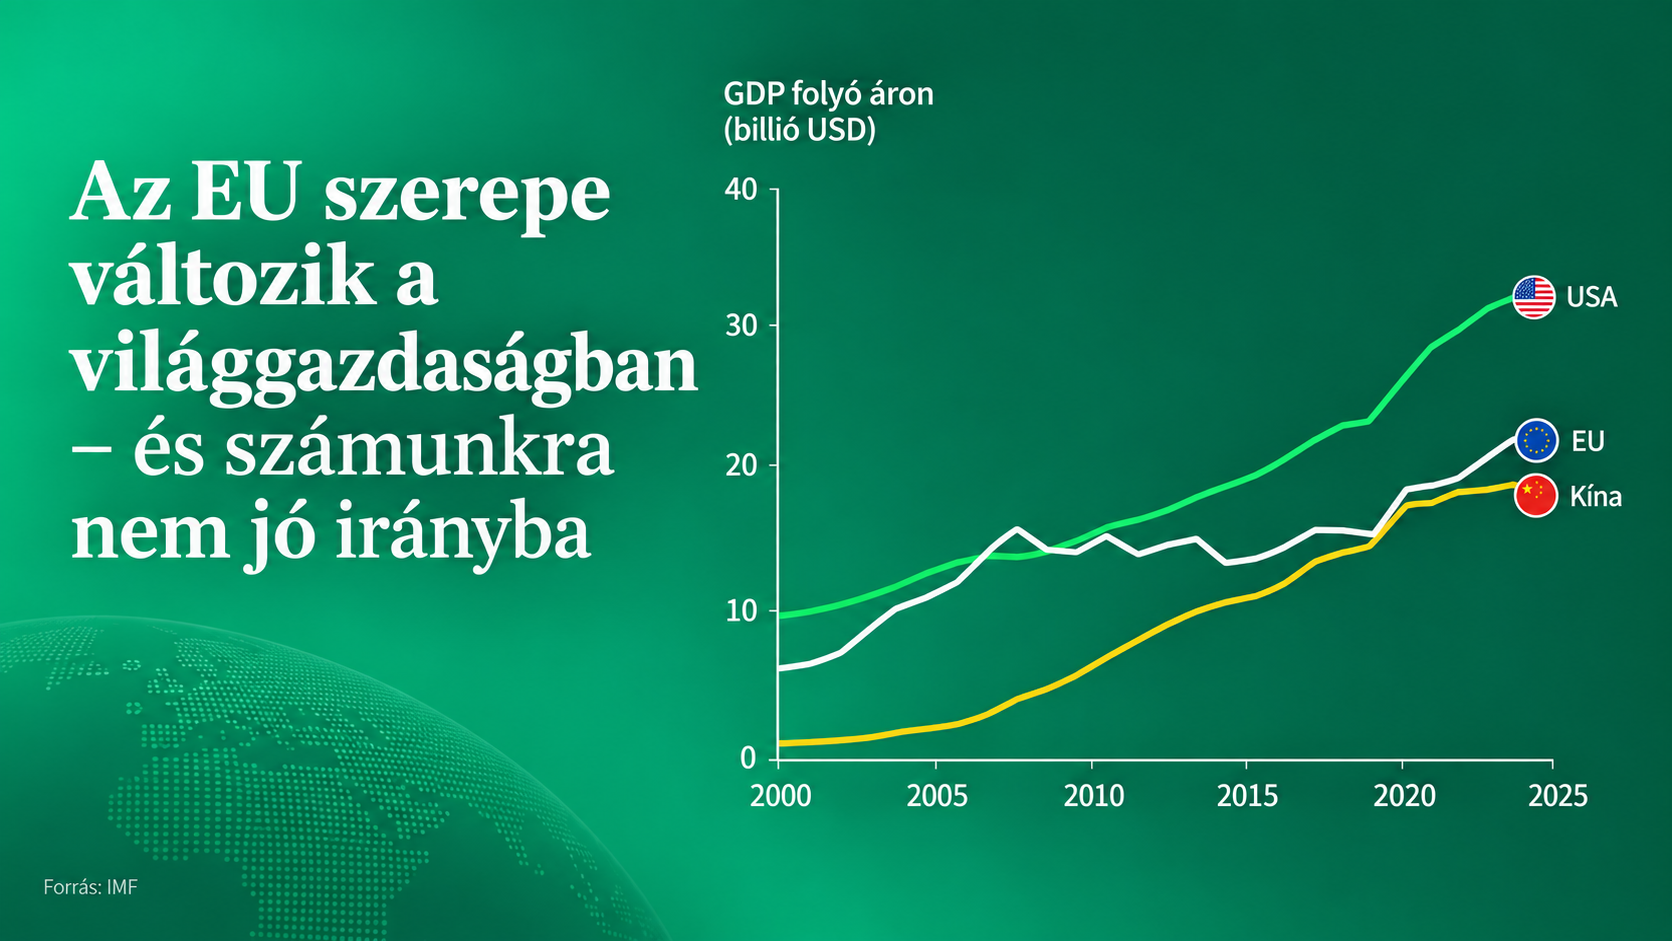
Beck Zsófia és Karakas Ádám BCG-előadása abból indult ki, hogy az energia nem háttértényező, hanem a gazdaság egyik motorja. A bemutatott adatok szerint az EU világgazdasági súlya az Egyesült Államokhoz és Kínához képest kedvezőtlenül alakult, miközben az európai ipar energiaár-hátránya tartóssá vált.
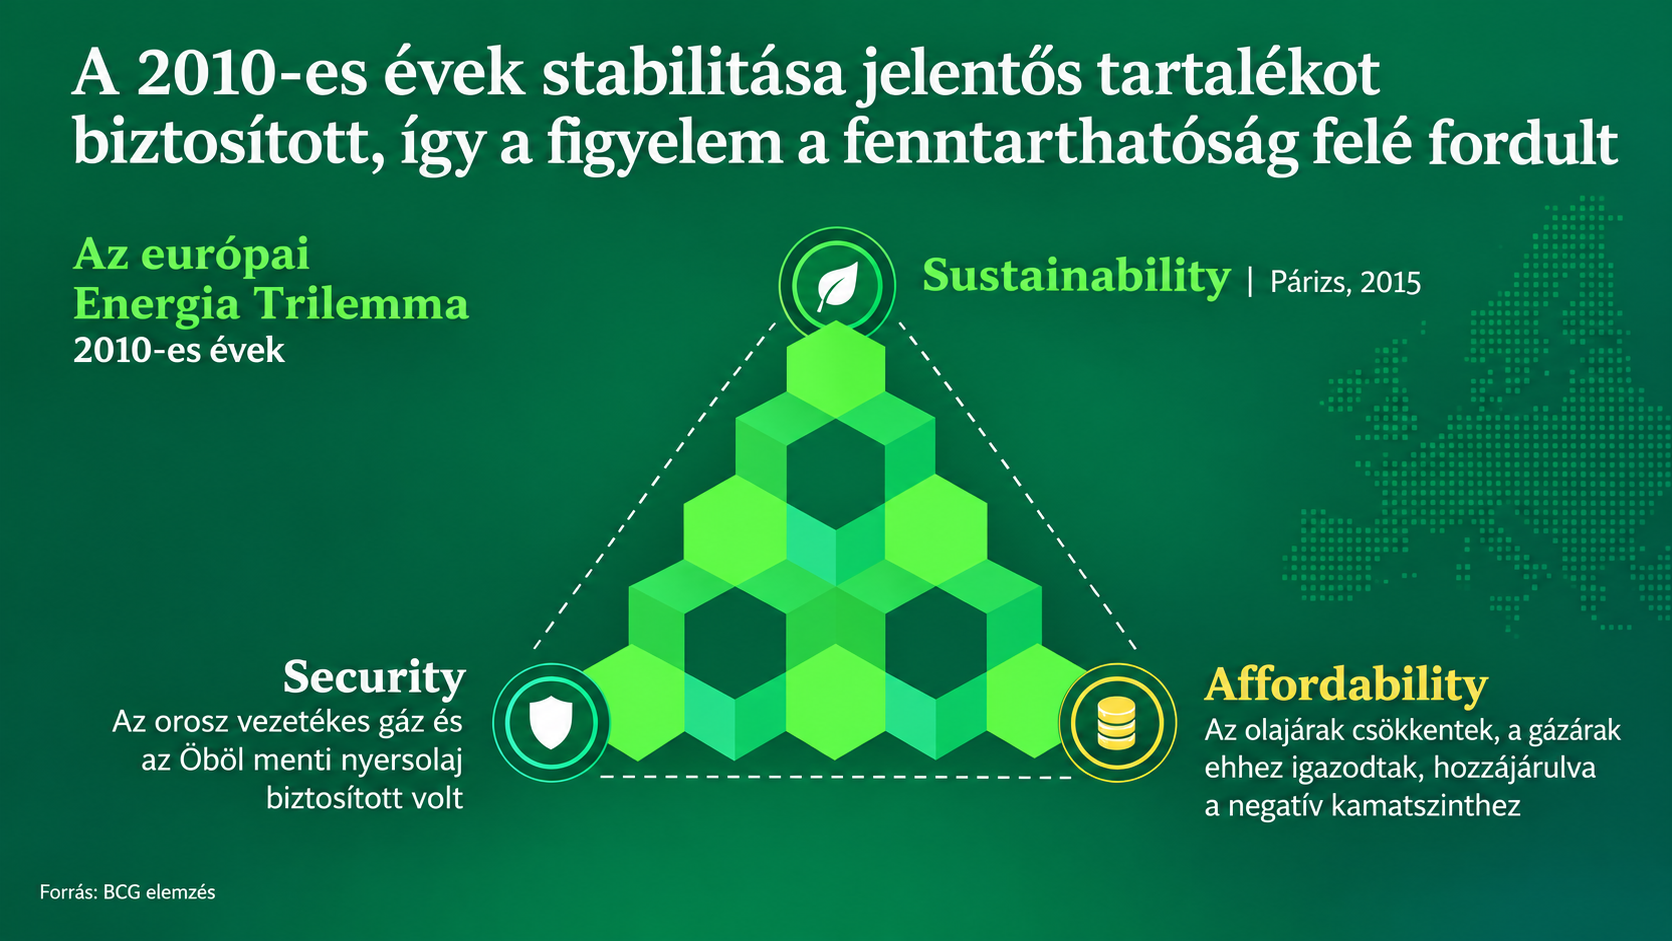
A BCG az energiapolitikát a klasszikus hármas – ellátásbiztonság, megfizethetőség, fenntarthatóság – mentén írta le. A 2010-es években Európa átmenetileg abban a ritka helyzetben volt, hogy a három cél kevésbé ütközött egymással: rendelkezésre állt az orosz vezetékes gáz, az olaj- és gázárak kedvezőek voltak, és nagyobb politikai tér nyílt a dekarbonizációra.
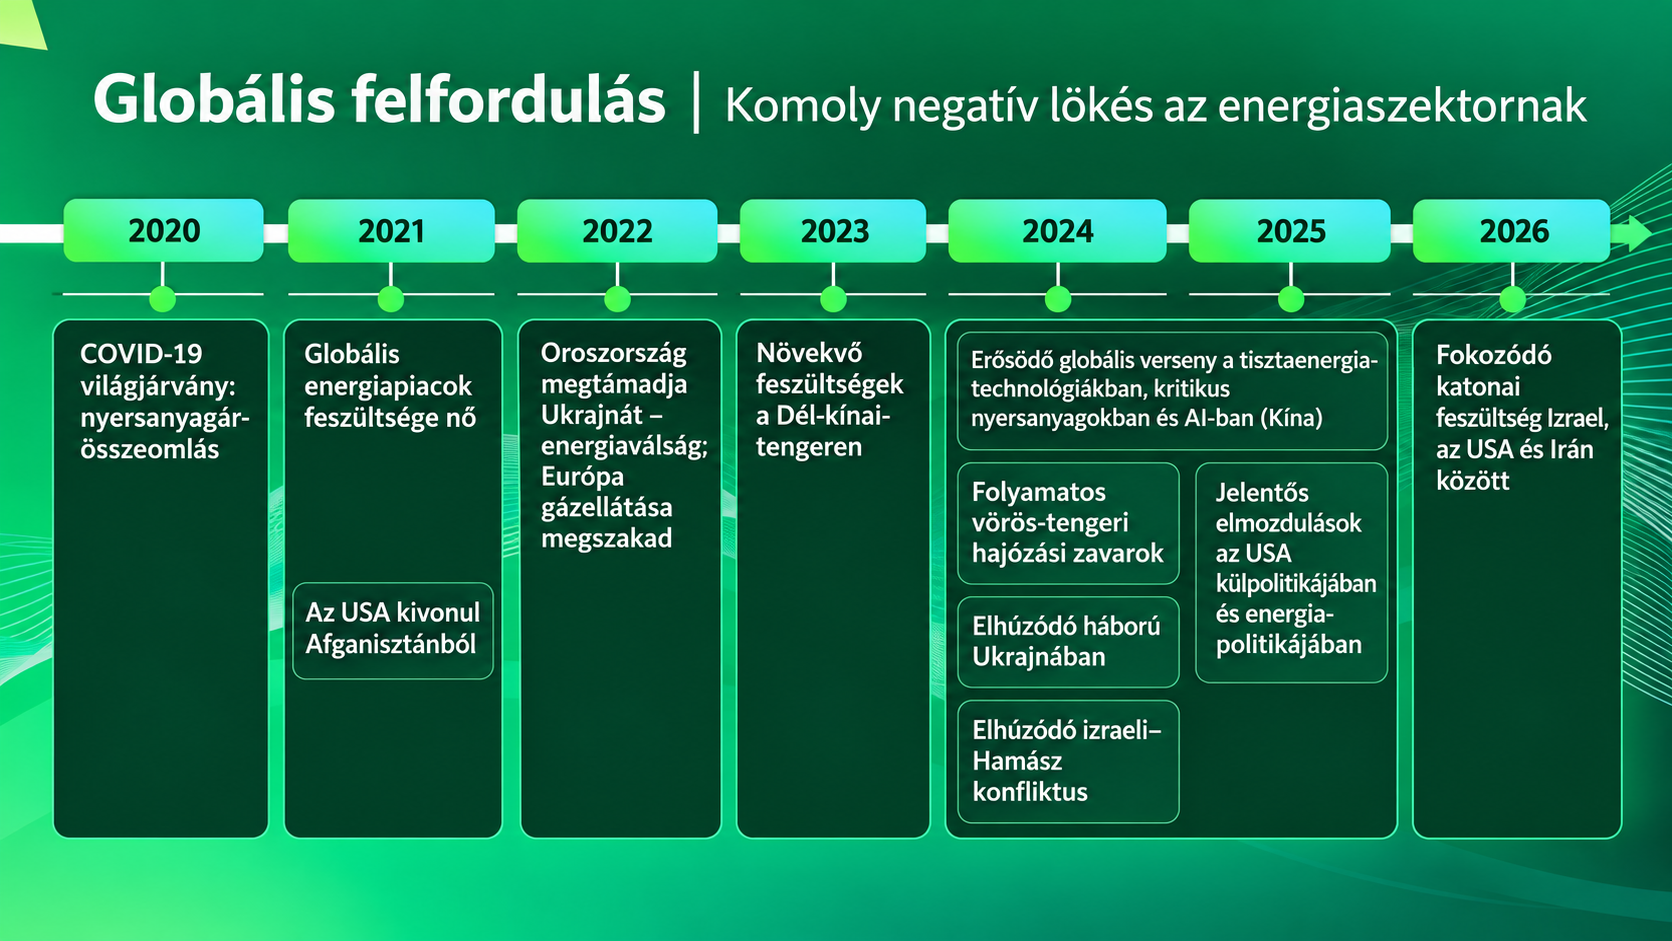
A 2020 utáni sokkok ezt az egyensúlyt felborították. A járvány, az orosz–ukrán háború, a tengeri szállítási zavarok és a 2026-os közel-keleti konfliktusok után az ellátásbiztonság és az ár újra előrébb került. A fenntarthatósági cél nem tűnt el, de egyre keményebb költség- és finanszírozási korlátok mellett kell teljesíteni.
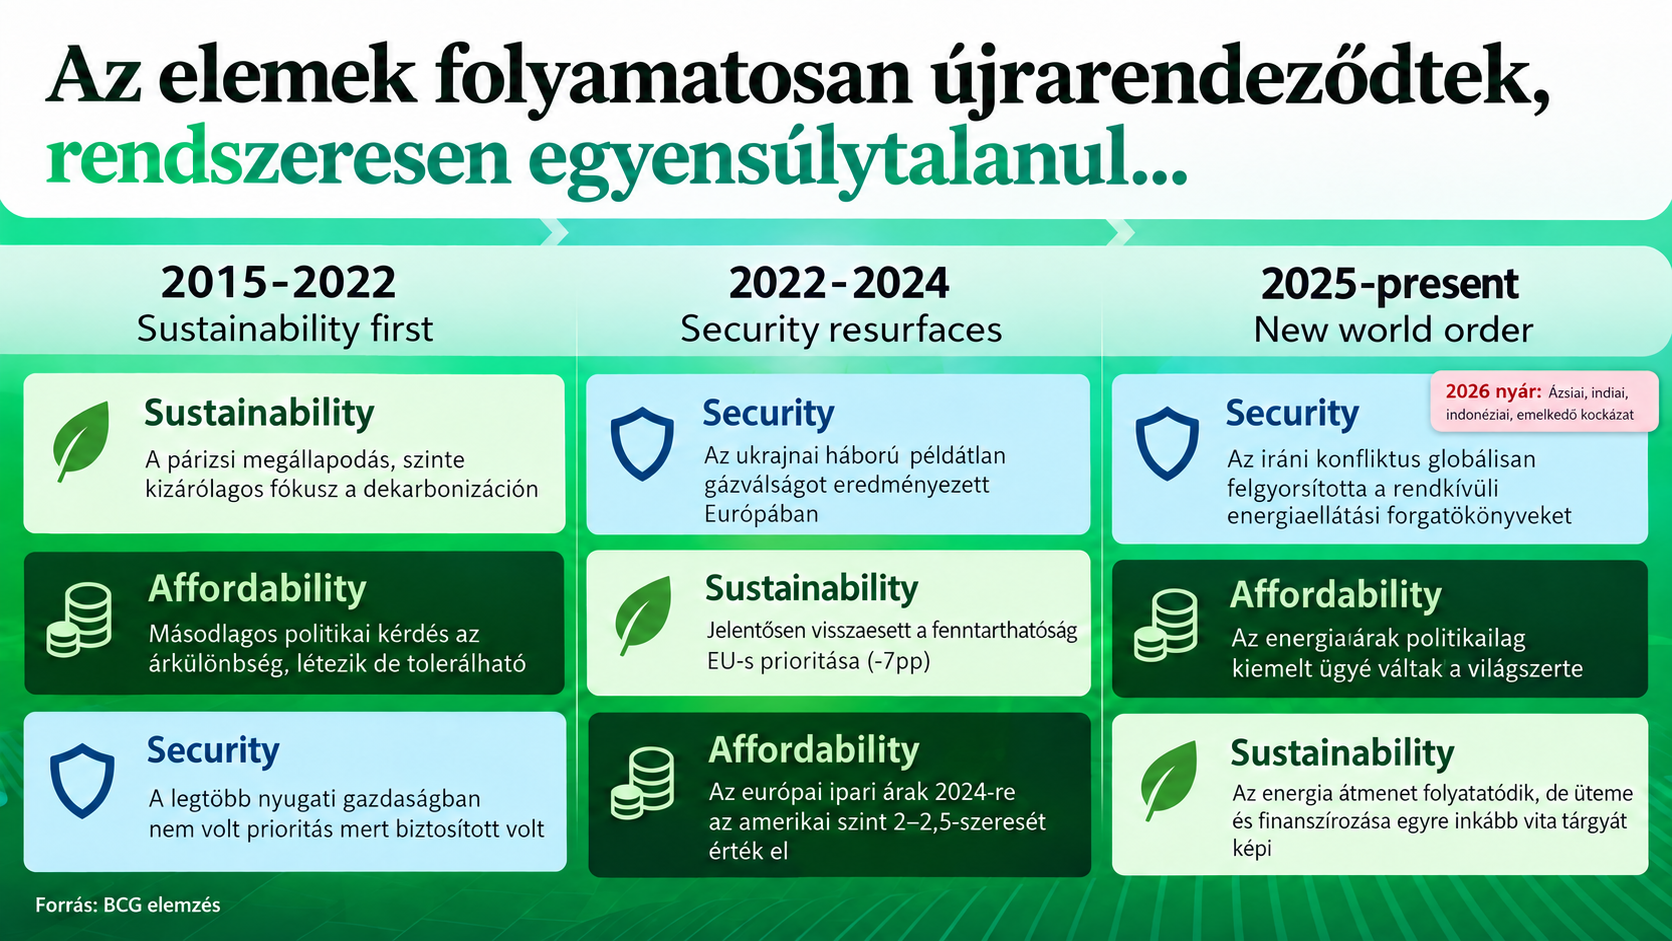
A nyitóelőadás üzenete nem egyetlen „nyerő” technológia kijelölése volt. A megújulók, a nukleáris energia, a gázos tartalékkapacitások, a tárolás és az energiahatékonyság különböző időtávokon és eltérő rendszerfunkciókban lehetnek szükségesek.
2. A hálózat ára lesz az energiaátmenet egyik legnagyobb tétele
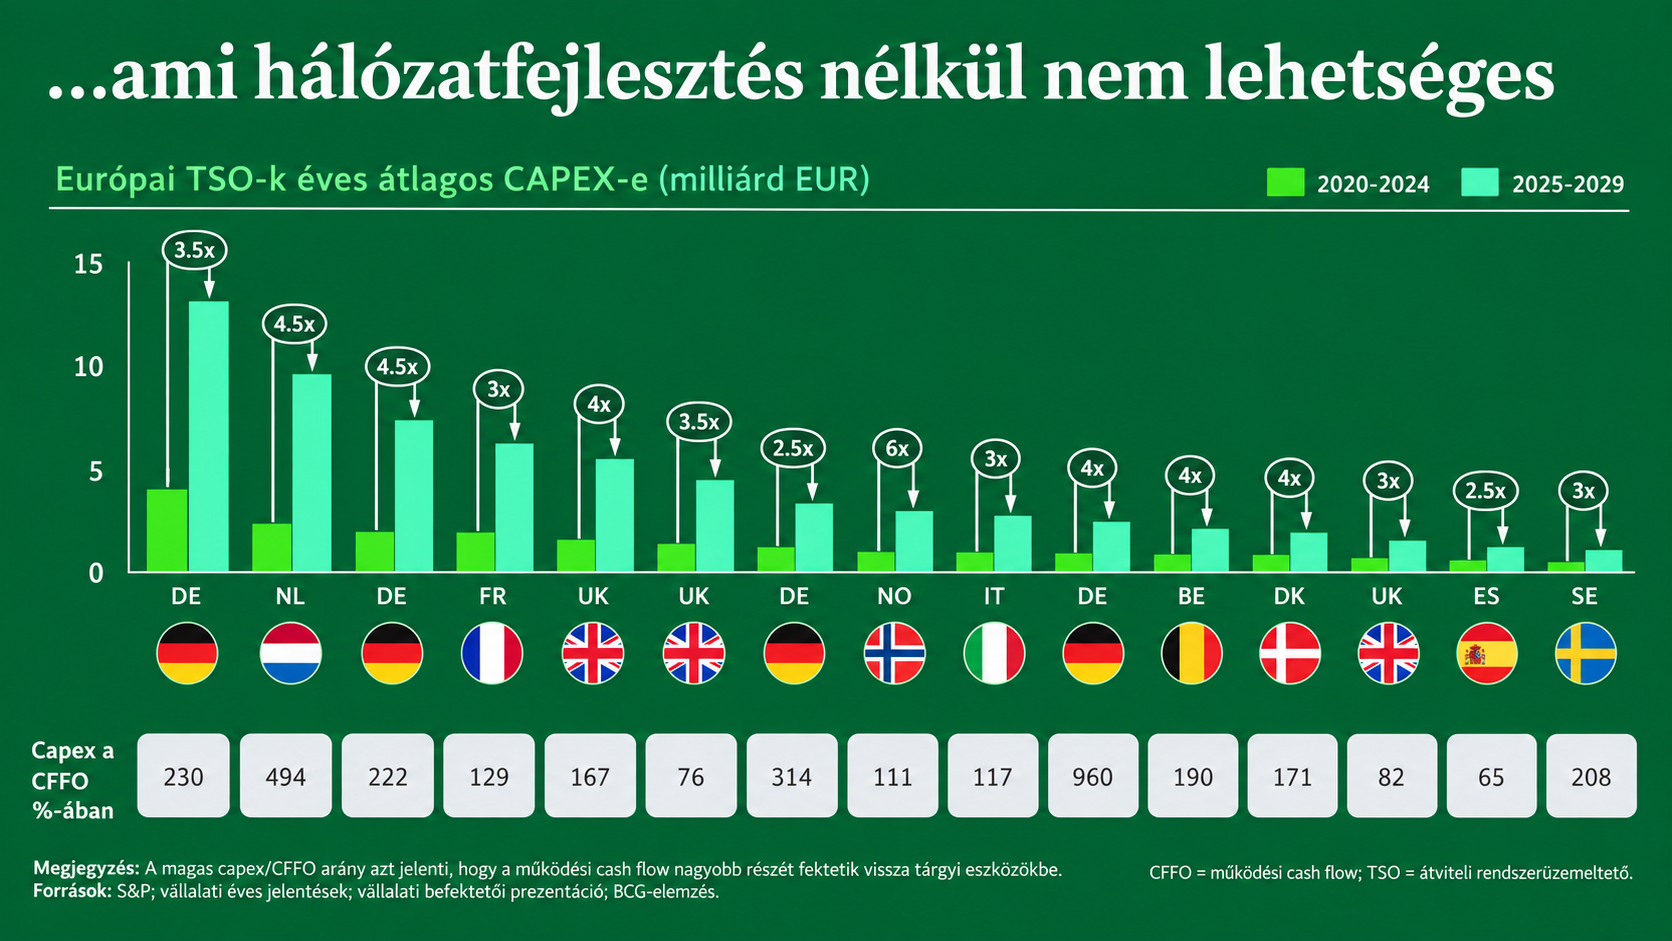
A termelőkapacitások bővítése önmagában nem elegendő. A BCG szerint az európai rendszerirányítók beruházásai a következő időszakban többszörösükre nőhetnek. A konferencián elhangzott hazai becslés szerint a MEKH által jóváhagyott hálózatfejlesztési terv teljesítéséhez 2030-ig még nagyságrendileg 2000–2200 milliárd forintnyi beruházásra lehet szükség.
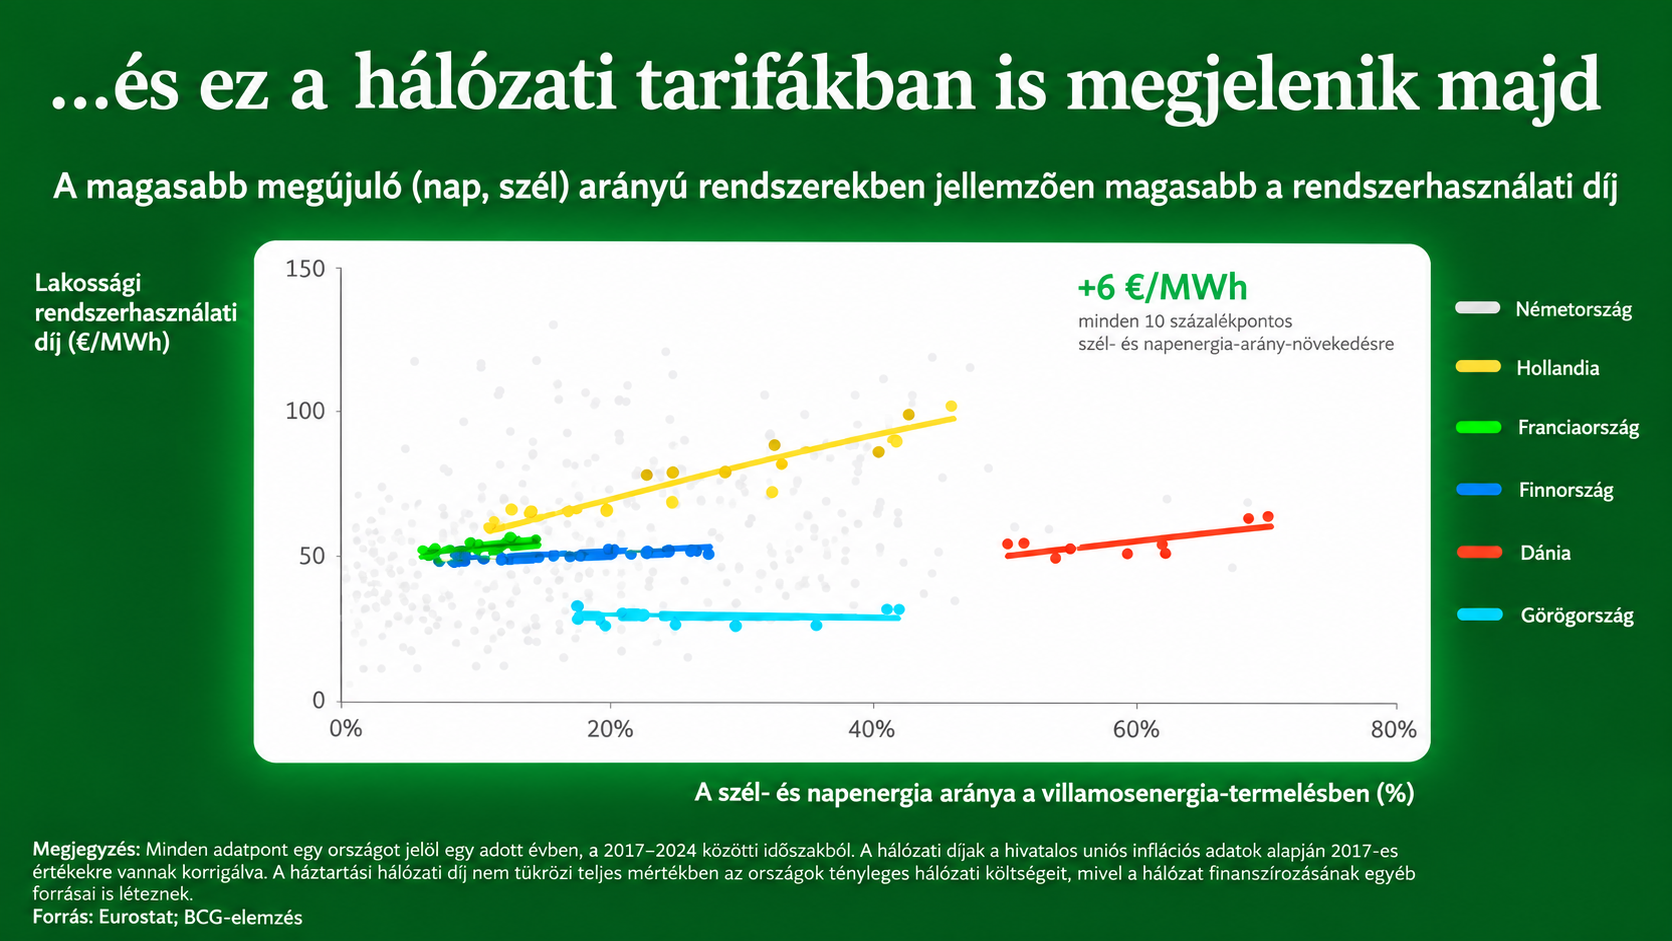
A hálózatfejlesztés költsége végül valamilyen formában megjelenik a rendszerhasználati díjakban vagy más finanszírozási csatornákban. A bemutatott BCG-elemzés országonként eltérő összefüggést mutatott a szél- és napenergia részaránya, illetve a háztartási hálózati díjak között; a dia átlagosan 6 euró/MWh többletet jelzett minden további 10 százalékpontnyi szél- és napenergia-részarányhoz.
3. A drága energia a vállalatok értékeltségében is megjelenik
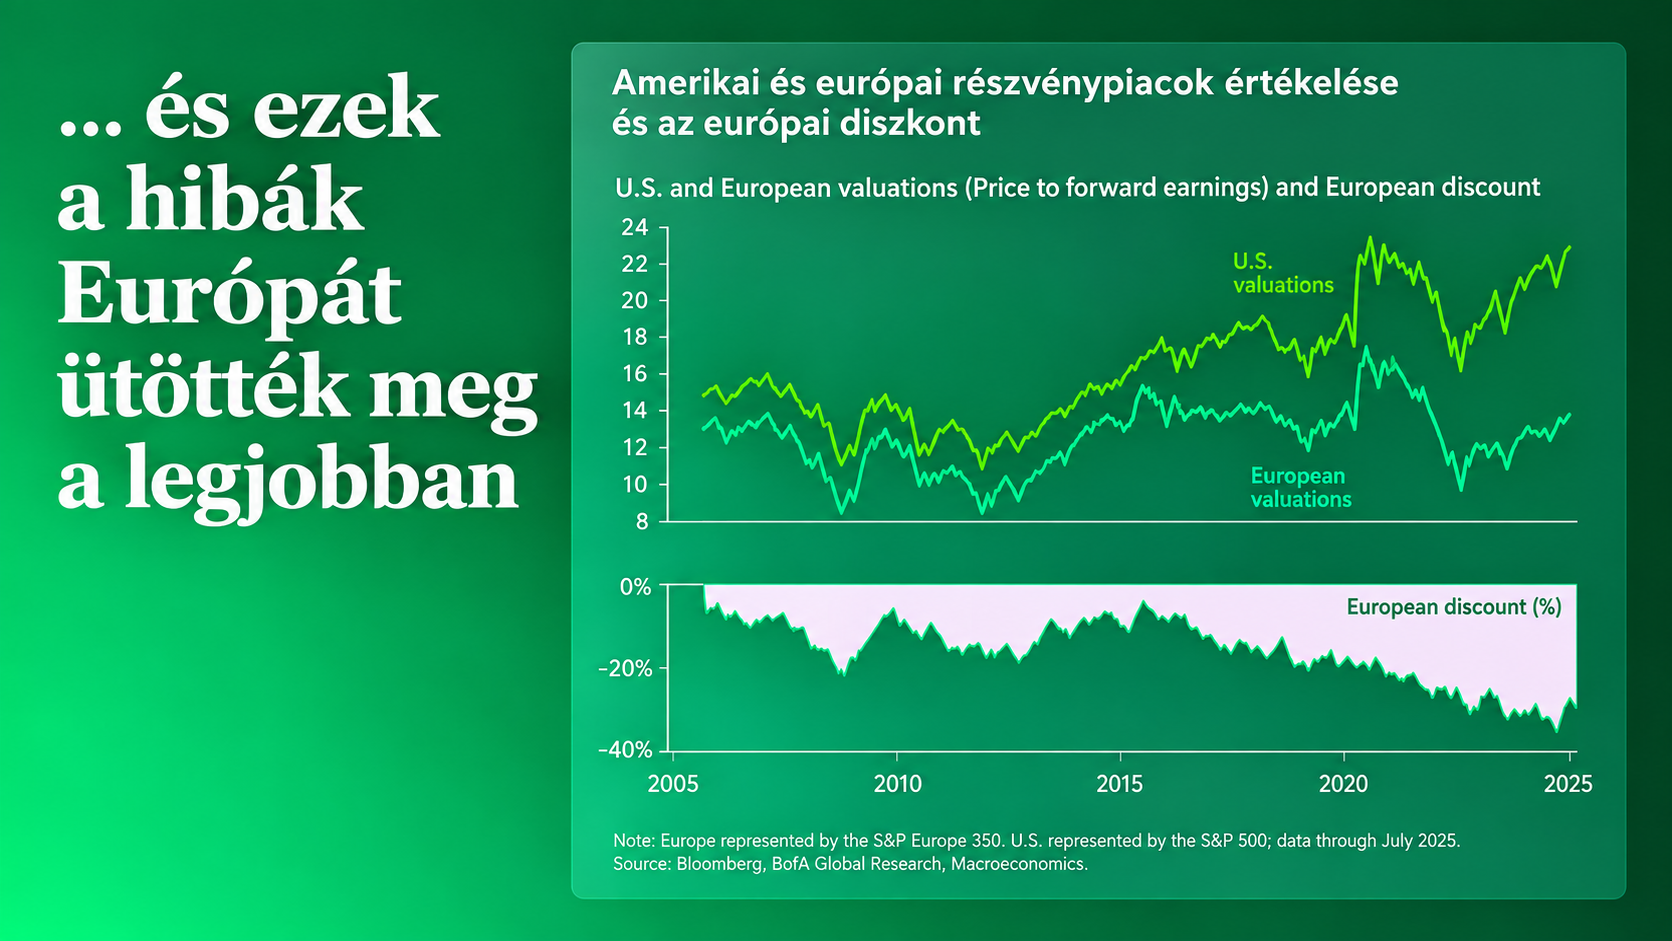
A BCG egyik érdekes ábrája az amerikai és európai részvénypiacok értékeltségének szétválását mutatta. Az előadók ezt nem kizárólag energiapiaci jelenségként kezelték, de az energiaár-hátrányt az európai ipari versenyképességet rontó tényezők egyikeként emelték ki.
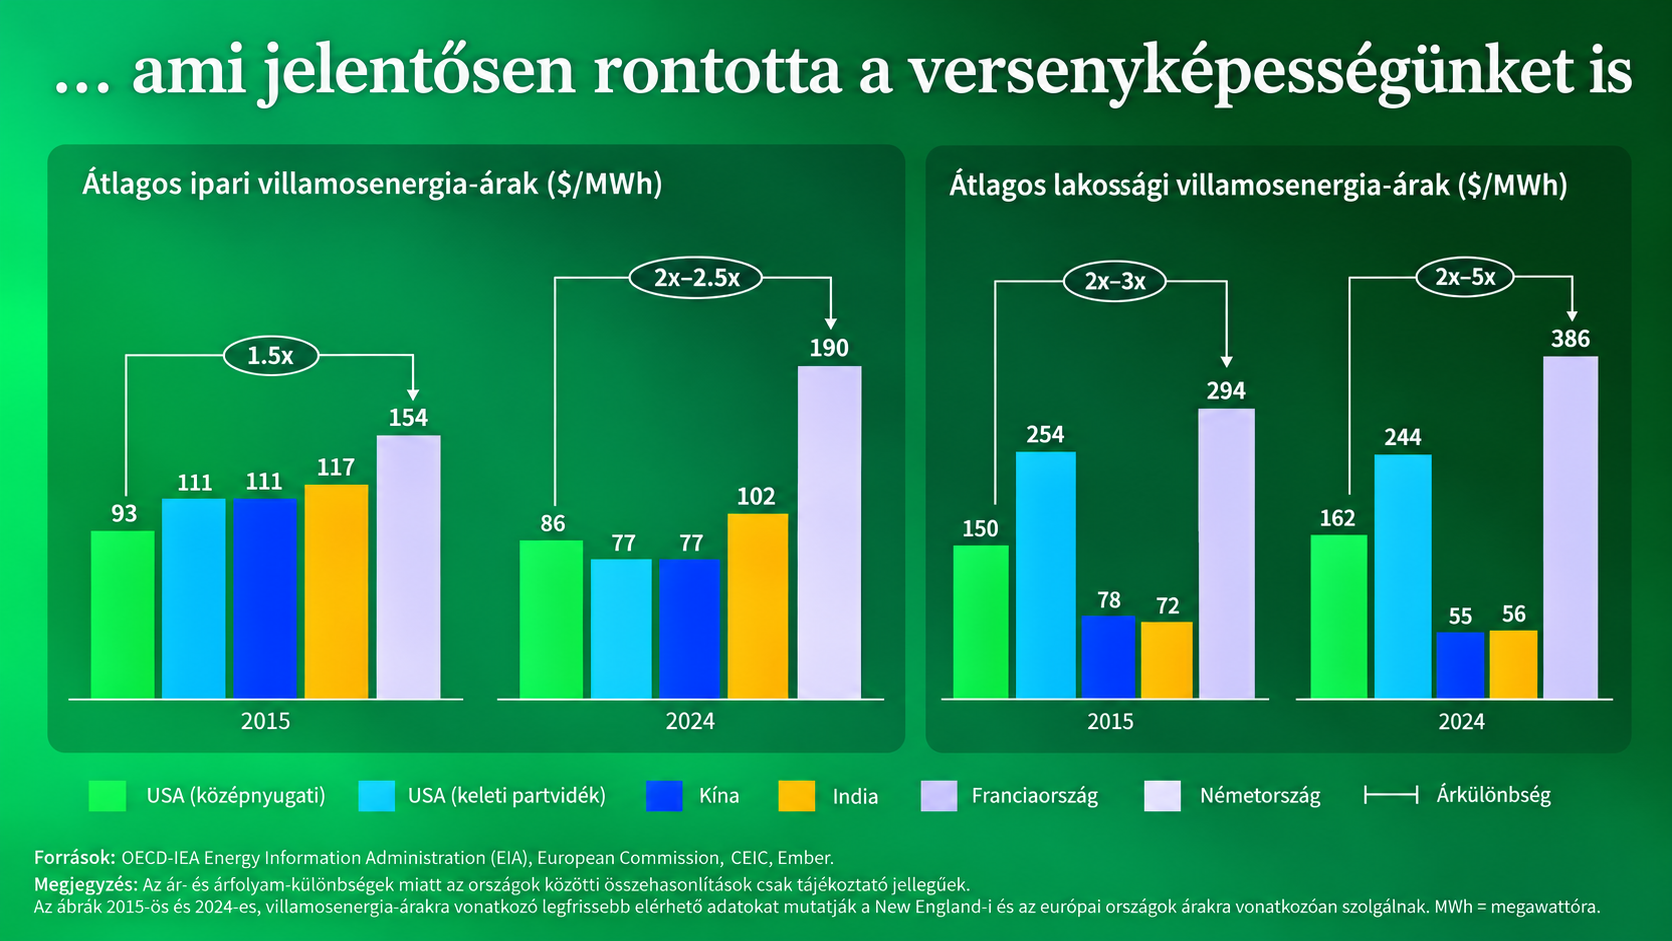
A bemutatott villamosenergiaár-adatok ugyanezt a problémát közvetlenebbül mutatják: az európai ipari energia több összevetésben lényegesen drágább az amerikai vagy kínai szintnél. A konferencia visszatérő motívuma volt, hogy a dekarbonizáció finanszírozása nem válhat az európai termelés tartós versenyhátrányává.
4. Nincs egyetlen technológiai válasz
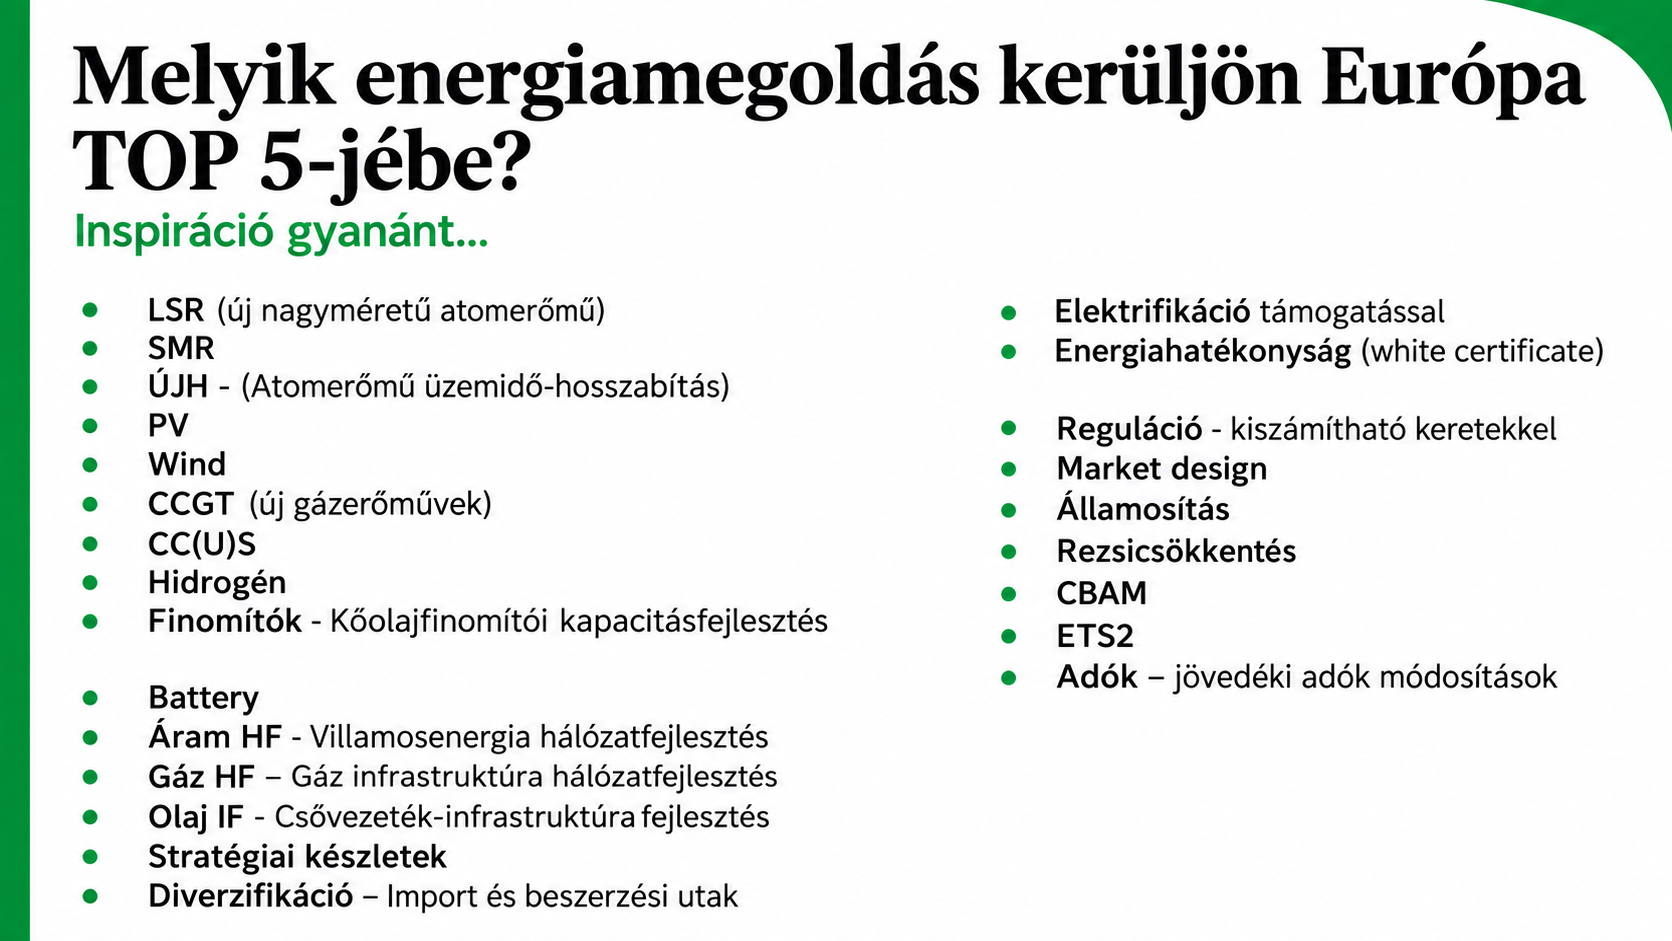
A résztvevők elé tett „TOP 5” lista jól mutatta, mennyire sokrétű lett az energiapolitikai eszköztár: új nagy atomerőmű, SMR, üzemidő-hosszabbítás, nap- és szélenergia, gázerőmű, CCS, hidrogén, akkumulátor, hálózatfejlesztés, stratégiai készletek, diverzifikáció, elektrifikáció, energiahatékonyság, piaci reformok és adópolitika egyaránt a válaszok között szerepelt.
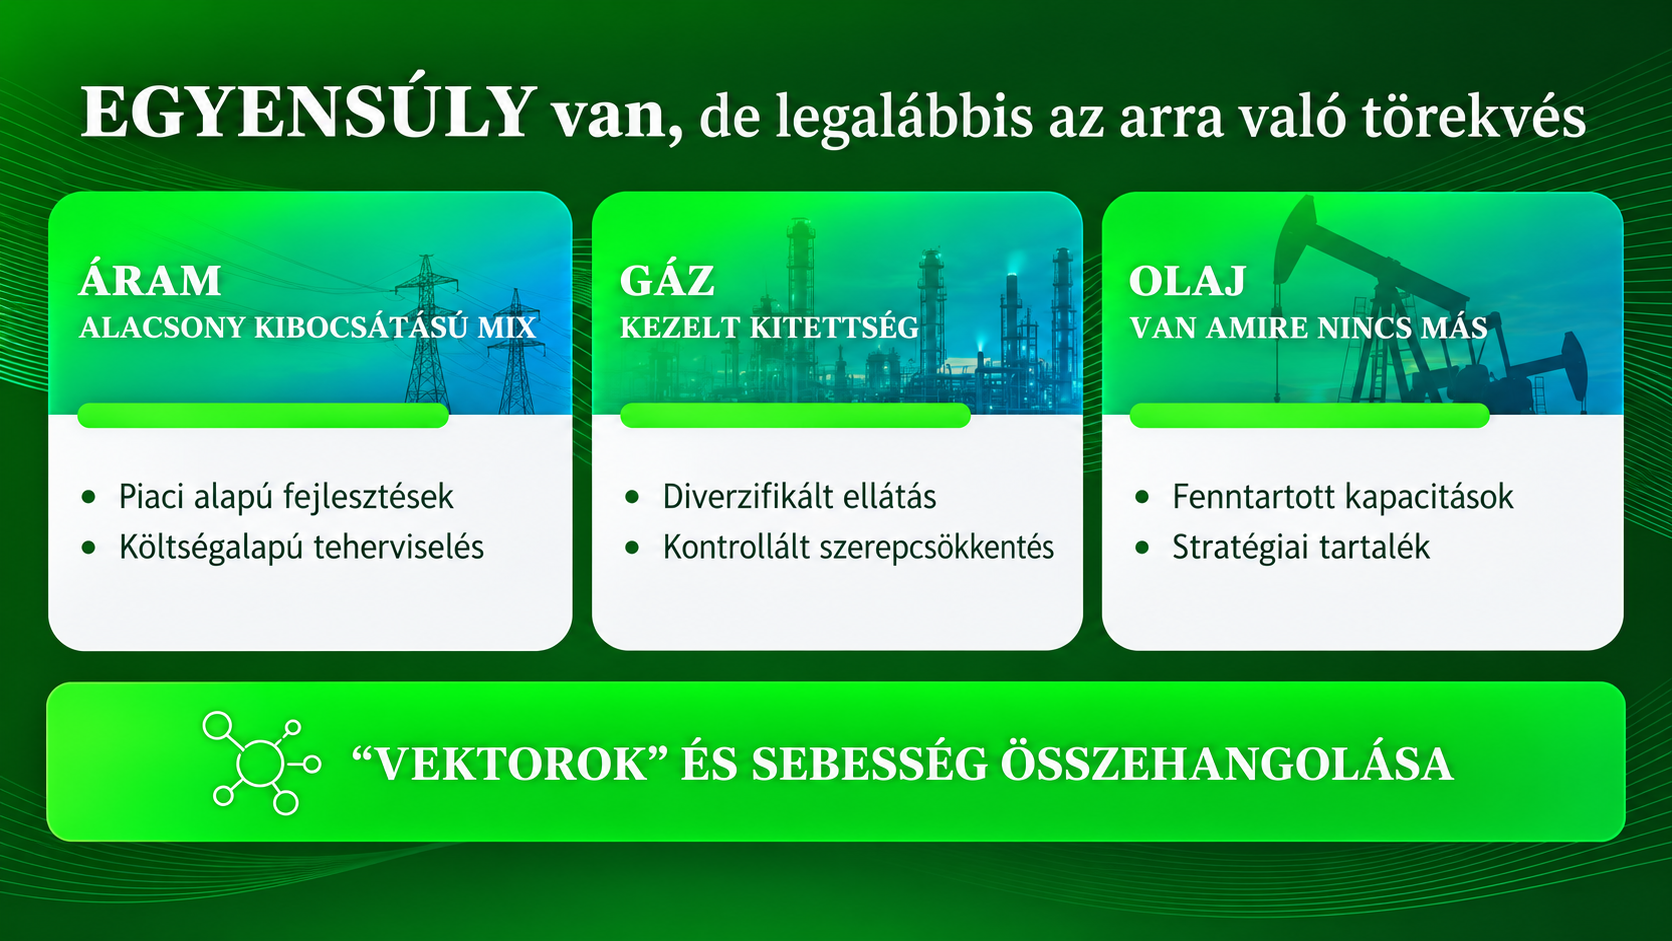
A BCG összefoglalója az áramnál alacsony kibocsátású mixet és piaci alapú fejlesztéseket, a gáznál diverzifikált ellátást és kontrollált szerepcsökkentést, az olajnál pedig fenntartott kapacitásokat és stratégiai tartalékokat javasolt. A lényeg nem egyetlen energiahordozó abszolút elsőbbsége, hanem a különböző „vektorok” sebességének összehangolása.
5. Vállalati energia: nem csak az ár számít, hanem az időzítés is
A „Hogyan lehet olcsóbb a vállalati energia?” panelben Simon Anita, Hiezl Tamás, Szabó László és Nagy Zsuzsa arról beszéltek, hogy a cégek egy része továbbra is fixáras szerződésben gondolkodik, miközben a volatilitás, a fogyasztási időpont, a saját termelés és a tárolás egyre nagyobb súlyt kap. A konferencia idején a baseload ár 150 euró/MWh körüli szinten mozgott.
Elhangzott, hogy nagyfeszültségű csatlakozásnál a hálózati költség az összes villamosenergia-költség kisebb része, középfeszültségen viszont már jóval nagyobb hányadot adhat. A megoldás ezért nem kizárólag beszerzési kérdés: tárolás, helyi termelés, fogyasztásoptimalizálás és az energiakereskedővel kialakított aktívabb együttműködés együtt csökkentheti a teljes költséget.
6. Energiahatékonyság: hol érdemes elkölteni a következő forintot?
Az Energiahatékonyság 2.0 panelben a Nemzeti Épületfelújítási Terv, a finanszírozás, az energiaintenzitás és a lakóépület-állomány került elő. A beszélgetés alapján továbbra is erős a családi házas fókusz, miközben a társasházak jelentős földgázfogyasztása és korlátozott tüzelőanyag-váltási lehetősége külön kezelést indokolna.
7. Atomreneszánsz – de milyen üzleti modellel?
Az atomenergiáról szóló panelben nem az volt a kérdés, hogy létezik-e új nukleáris beruházási hullám, hanem az, hogy ennek milyen része épül meg ténylegesen, milyen finanszírozással és milyen időtávon. Kína és India erőteljesen bővít, több európai ország új projekteket vizsgál, miközben az SMR-technológiák jelentős része továbbra is fejlesztési vagy korai kereskedelmi szakaszban van.
A finanszírozás volt az egyik legkeményebb pont. A brit Hinkley Point példája, a RAB-modellek és az állami garanciák azt mutatják, hogy az új nukleáris kapacitás piaci alapon nehezen finanszírozható hosszú távú bevételi garancia nélkül.
Paks II. megítélésében érdemi vita volt. Beck Zsófia a magyar rendszer várható kihasználtsága és a gazdaságosság felől erős kritikát fogalmazott meg; a beszámoló szerint Aszódi Attila ezzel vitatkozott, és az ellátásbiztonság, a nem teljesen integrált európai árampiac, valamint a hazai nukleáris szaktudás fenntartásának jelentőségét hangsúlyozta.
8. A következő nagy erőforrás: rugalmasság és mérés
Jamniczky Zsolt, az E.ON Hungária-csoport vezérigazgató-helyettese az energiapiaci kitekintésben azt hangsúlyozta, hogy a lakossági egyetemes szolgáltatás mellett ma alig van gazdasági értéke a háztartási rugalmasságnak. Közben több százezer HMKE, mintegy 650 ezer okosmérő és gyorsan növekvő tárolói állomány teremti meg az adatalapú vezérlés műszaki alapját.
Kiemelte az E.ON, a BMW és a BYD vehicle-to-grid projektjét is. Az elektromos autó nemcsak fogyasztó, hanem nagy háztartási energiatároló lehet; megfelelő mérés, vezérelhetőség és gazdasági ösztönző mellett a rugalmasság csökkentheti a hálózatfejlesztési igényt.
9. Az új kormány energiapolitikai prioritásai
A konferenciát Kapitány István gazdasági és energetikai miniszter előadása zárta. Az energetikai vállalások között a lakossági energiatároló-program folytatása, Paks I. további üzemidő-hosszabbítása, korlátozottabb új napenergia-támogatások, magánfinanszírozású szélenergia-fejlesztések, energiaközösségek és további okosmérő-telepítések szerepeltek.
A miniszter 3–4 GW-os hosszabb távú szélkapacitás-célt és jelentős tárolói kapacitásbővítést vázolt. A szélprojektekbe önkormányzatok és energiaközösségek is beléphetnek tulajdonosként. Paks I. blokkjainak sikeres üzemidő-hosszabbítás mellett 2052–2057 közötti működésével számolnak.
Összegzés
A konferencia alapján a következő évek energetikai vitája kevésbé arról fog szólni, hogy „megújuló vagy atom”, és sokkal inkább arról, hogy milyen rendszer képes egyszerre olcsó, biztonságos és finanszírozható energiát adni. A termelőkapacitások mellett a hálózat, a tárolás, a rugalmasság, az energiahatékonyság és a fogyasztói ösztönzők kerülnek a középpontba.
Magyarország számára a legnagyobb kockázat továbbra is az, ha az egymást követő beruházási és támogatási programok nem egy közös rendszerterv részei. A technológiák rendelkezésre állnak; a nehezebb feladat a sorrend, a finanszírozás és a működési ösztönzők összehangolása.
Források
- Ringhoffer Örs István helyszíni jegyzetei és fotói, G7 Paradigma – Verseny az energiáért, 2026. szeptember 22.
- G7/Telex: a konferencia teljes programja.
- Telex: Európa energiahátránya és ellátásbiztonsága.
- Telex: vállalati energiaárak és költségcsökkentési lehetőségek.
- Telex: Kapitány István konferencia-előadása.